„Dzwonię z banku w sprawie Pana kredytu”. Uwaga na fałszywych konsultantów
Oszuści coraz częściej dzwonią, podając się za pracowników banku, którzy chcą „zweryfikować wniosek kredytowy” albo „zablokować kredyt wzięty na Twoje dane”. Zanim cokolwiek zrobisz — sprawdź, czy to naprawdę bank.
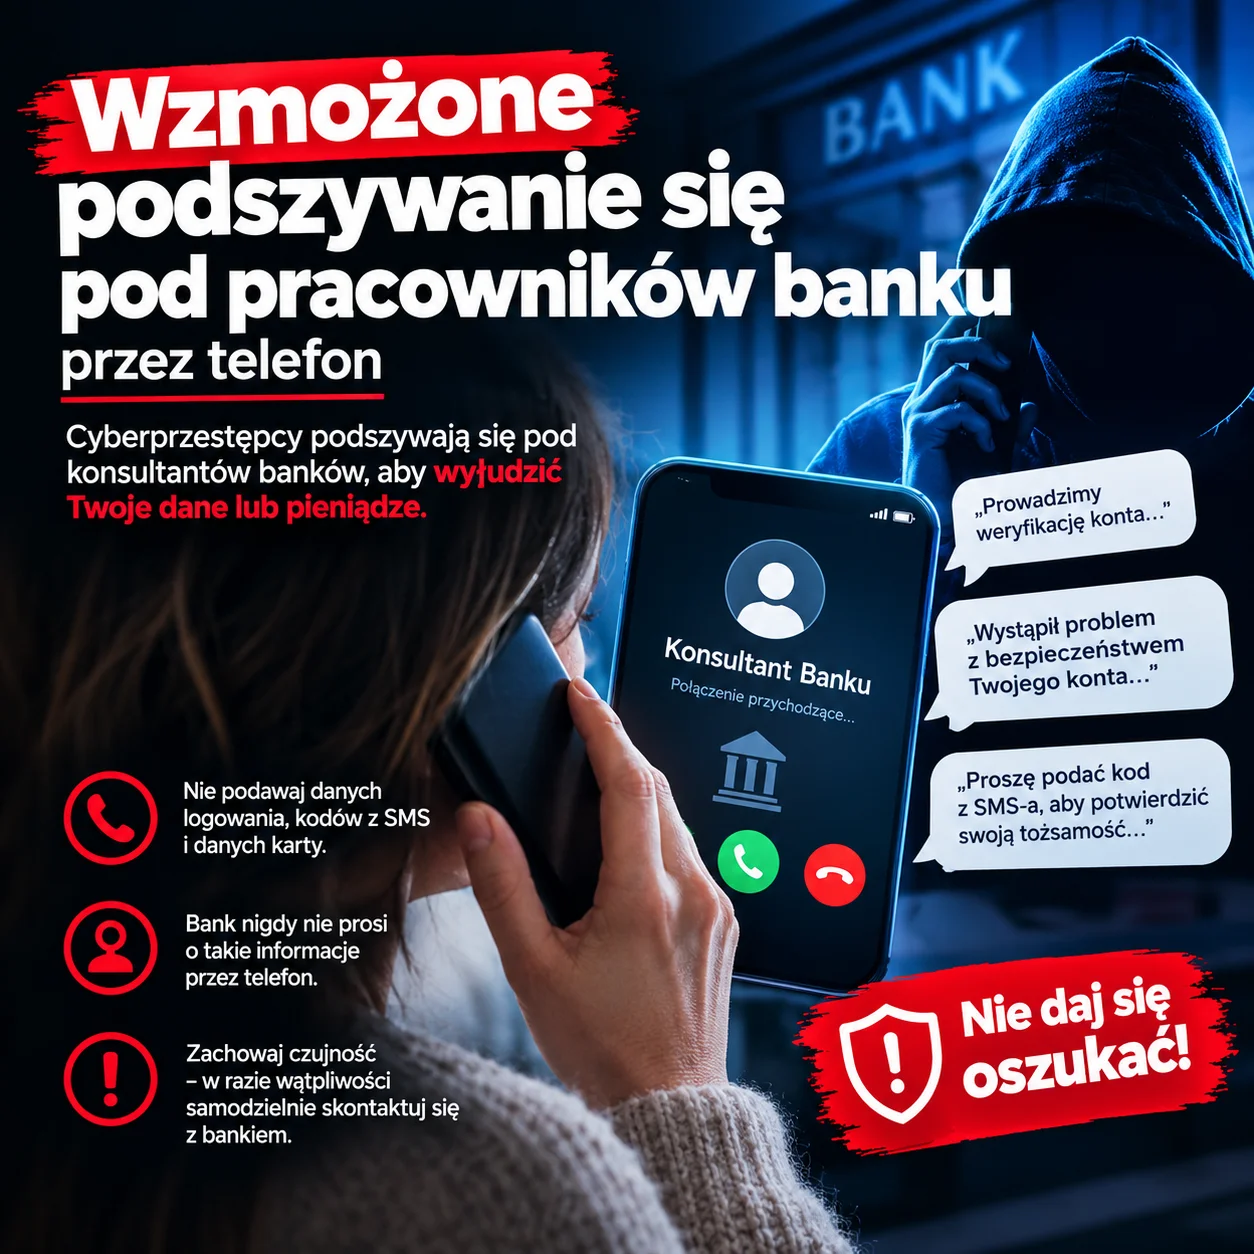
Telefon, na wyświetlaczu nazwa Twojego banku albo numer łudząco podobny do infolinii. Po drugiej stronie uprzejmy „konsultant działu bezpieczeństwa”: „Ktoś właśnie złożył wniosek o kredyt na Pana dane. Musimy go pilnie zweryfikować, inaczej pieniądze zostaną wypłacone”. Brzmi poważnie — i właśnie o to chodzi oszustom.
W ostatnim czasie takie połączenia zdarzają się wyjątkowo często. Scenariusz jest prawie zawsze ten sam: najpierw strach, potem presja czasu, a na końcu prośba, która ma „uratować” Twoje pieniądze.
Jak wygląda oszustwo?
- Fałszywy alarm. Słyszysz, że ktoś wziął albo właśnie bierze kredyt na Twoje dane, lub że z Twojego konta wychodzi podejrzany przelew.
- Presja czasu. „Mamy tylko kilka minut, żeby to zatrzymać”, „nie może się Pan rozłączyć”.
- „Rozwiązanie”. Rozmówca prosi o podanie kodu z SMS-a, loginu lub PIN-u, zatwierdzenie operacji w aplikacji, przelanie pieniędzy na „bezpieczne konto techniczne”, a czasem o zainstalowanie programu „do weryfikacji” (w rzeczywistości daje on oszustowi zdalny dostęp do telefonu lub komputera).
- Przekazanie „dalej”. Często pojawia się drugi rozmówca — rzekomy policjant albo pracownik KNF, który ma uwiarygodnić całą historię.
Numer, który widzisz na ekranie, niczego nie dowodzi. Oszuści potrafią podszyć się pod prawdziwy numer banku, więc nawet jeśli wyświetla się znana infolinia, rozmowa może być fałszywa.
Sprawdź, czy dzwoni naprawdę Twój bank
Banki wiedzą o tym problemie i coraz częściej dają klientom prosty sposób, by potwierdzić, że rozmowa jest prawdziwa. Przykładowo PKO Bank Polski umożliwia w aplikacji mobilnej sprawdzenie, czy osoba, z którą rozmawiasz, faktycznie jest pracownikiem banku. Podobne mechanizmy wprowadzają też inne banki.
Zajrzyj do swojej aplikacji bankowej albo na oficjalną stronę banku i sprawdź, jak u Ciebie działa taka weryfikacja — najlepiej teraz, zanim ktoś zadzwoni. Jeśli konsultant nie potrafi potwierdzić swojej tożsamości kanałem, który przewiduje bank, to sygnał, by natychmiast zakończyć rozmowę.
Czego prawdziwy bank od Ciebie nigdy nie zażąda
- podania pełnego hasła do bankowości, PIN-u ani kodów z SMS-ów,
- przelania pieniędzy na „konto techniczne”, „bezpieczne” lub „zastępcze”,
- zainstalowania aplikacji do zdalnego dostępu (np. AnyDesk, TeamViewer, QuickSupport),
- zatwierdzenia w aplikacji operacji, której sam nie zlecasz,
- utrzymywania rozmowy w tajemnicy przed rodziną czy pracownikami oddziału.
Co robić, gdy odbierzesz taki telefon?
- Rozłącz się. Nie musisz być uprzejmy — prawdziwy bank nie będzie miał pretensji.
- Zadzwoń sam do banku na numer z karty płatniczej, umowy lub oficjalnej strony. Nie oddzwaniaj na numer, z którego dzwoniono, i odczekaj chwilę przed wybraniem numeru.
- Sprawdź swoje konto i Biuro Informacji Kredytowej. Jeśli obawiasz się, że ktoś posłużył się Twoimi danymi, możesz włączyć w BIK alerty o próbach wzięcia kredytu na Twoje nazwisko oraz zastrzec numer PESEL (bezpłatnie, w aplikacji mObywatel).
- Jeśli coś już podałeś lub zatwierdziłeś — od razu zablokuj dostęp do bankowości przez infolinię banku i zgłoś sprawę na policję.
Zapamiętaj: pośpiech i strach to narzędzia oszusta. Bank nigdy nie rozwiązuje „pilnych problemów z kredytem” przez telefon, prosząc o kody czy przelewy. W razie wątpliwości — rozłącz się i zadzwoń sam.
Opowiedz o tym rodzicom i dziadkom. To często właśnie starsze osoby są celem takich telefonów, a jedna rozmowa przy kawie może uchronić ich oszczędności.